保留原文观点、数据与发表时的语境。
双减前,K12赛道的市场份额分配是非常典型的金字塔结构。由机构数量决定,从小到大可以划分为:全国型巨头、准全国型机构、区域龙头机构、区域中小型机构、独立教师\工作室。
这种是教培行业长期自然生长(+资本推进)演化下来的状态。
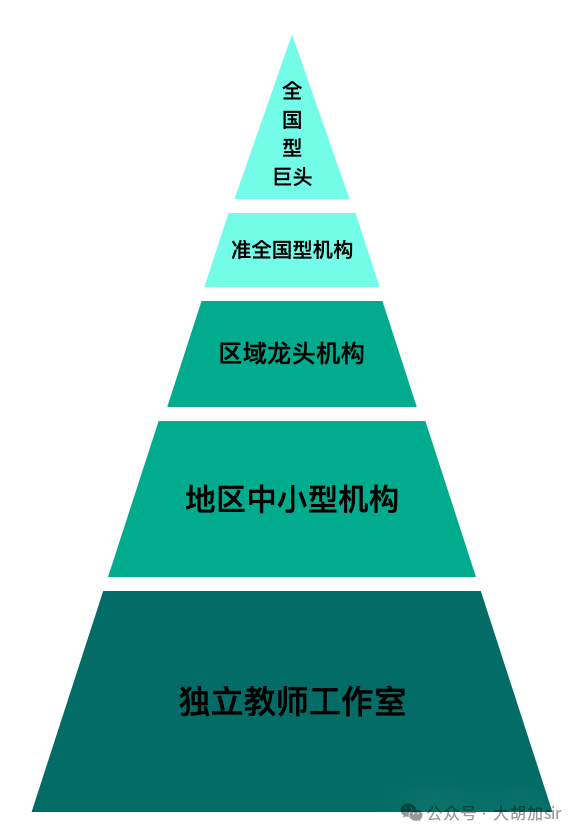
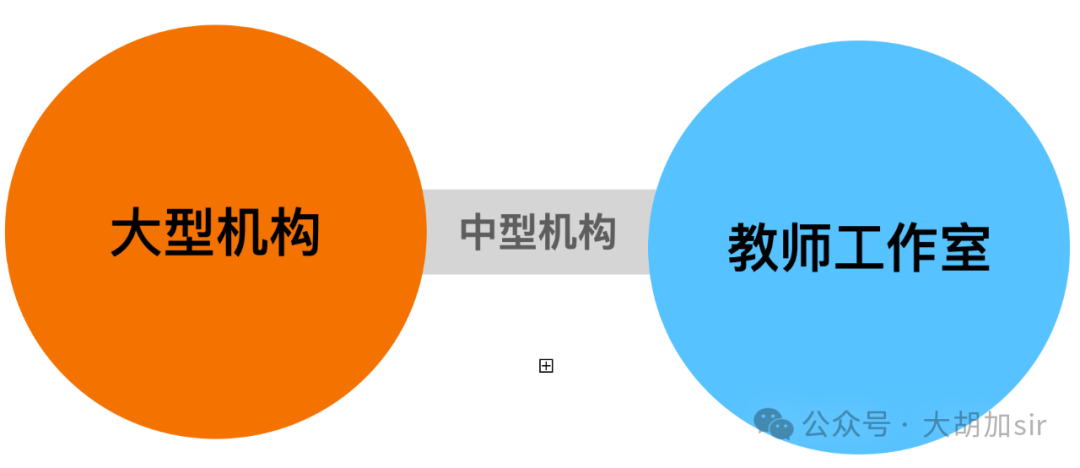
而现在的K12赛道分配格局,在朝着哑铃型结构发展:一头是大机构,一头是小工作室。中间的那一拨,要么垮了,要么向下退型。向上发展的极少。这是政策重锤下来后的结果。
大公司扛过了双减,恰好也带来了组织效率提升+市场成本的降低。一些机构的营收和利润甚至已经都接近或者回到了双减前。
小机构/工作室的因其隐蔽性和溢出需求的承接,数量暴增。前两年顶风营业赚到了钱,也算是一种面对风险的回报。
我们感知到的K12复苏,主要来自这两头。
但个人认为,这种状态极不稳定,因为利益传导并不均衡,导致只有少部分人受益。而受益的两头都无法解决行业的可持续发展问题。
政策并没有明确放开的情况下,大机构有明显的发展天花板,不能大举扩张就只能提供有限的就业。而且大机构还倾向于囤积自身的利益脂肪来预防新的打击,更不倾向于向下(员工)分配利益。
工作室/小机构,虽然能吃一些红利,且是一人吃饱全家不饿的情况。但按照目前的趋势,明年的竞争就会陷入高度的内卷,无法长期持续目前的状态。
而各地的中型机构,才是人才就业和提供流动性的最大蓄水池。
之前先是团灭了一波,生存下来的现在因为在资源和人才的竞争中又重新两头吃亏,反而会再次进入艰难的境地。
这就是为什么很多进不了大公司(卡年龄、卡背景),自己又不想单干的人,觉得K12似乎复苏了,却还是难找工作,薪酬也提不上来的原因。
这种状态,我觉得不能叫复苏,叫做假性复苏可能更贴切。本质上是需求的短期定向释放带来的。而这3年,K12的假性复苏的红利可能也快到头了。
那什么才是真复苏呢?我个人觉得只有整体市场蛋糕变大,才会有真复苏。
但K12赛道整体的蛋糕大小几乎肯定只会越来越小。
短期内是经济下行,家庭的消费力的下降。虽然K12因其刚需性被殃及最少,但是依然会受到影响。之前有些1v1机构,还可以轻松卖10万的大单,但现在这种case就很少见了。
中期是生育率下跌向K12年龄段的传导。2016、17年二胎生育高峰的孩子正好在小学。而之后每一年都在下降,7年后,留给整个K12市场的人口直接减半。小学阶段市场的萎缩几乎是不可逆的,机构要续命都需要往初高中布局,但必然会死掉一大批。
长期是学历贬值导致的刚需性弱化。现在可能依然是K12学科参培率最高的时代,但未来的可能会持续下滑。
我们东亚的文化属性导致有一部分人一定会去争夺学业的高地,所以K12赛道肯定不会消失,但是未来K12会趋向于更加精英化或者裂变为针对不同培育目标的多个赛道品类。
剩下的变数也许来自技术革新,大家都在关注的AI,我倒是觉得不见得一定能带来教育的公平,反而有可能会更早区分出拥有资源的超级个体。
K12现在与其说在复苏,不如说是旧黄金时代最后的疯狂。